2026年财税领域有一件必须先看清楚的事:两项与增值税相关的新政策同步生效,会直接影响企业日常的计税口径、进项抵扣合规,黄金交易税务处理有新要求:用途申报影响开票与抵扣;出口退税规则也在同步更新:申报期限、资料要求更细。
一、2026年增值税核心变化
1、税率与免税政策微调:沿用13%、9%、6%三档基本税率,无新增税率;取消“避孕药品和用具”免税政策,其余免税范围保持不变。
2、劳务归类优化:原“加工修理修配劳务”正式归入“服务”大类,更名为“加工修理修配服务”,税率仍维持13%不变,无需调整计税基数。
3、视同销售大幅简化:视同销售情形从多项缩减至4种核心情形,移除代销、移送、非税项目、投资分配等条款,仅保留“无偿转让货物/无形资产”等关键情形,减少企业计税复杂度。
4、进项抵扣放宽:删除“贷款服务不得抵扣进项税额”的限制,仅保留餐饮服务、居民日常服务、娱乐服务三项不得抵扣项目,进一步减轻企业税负。
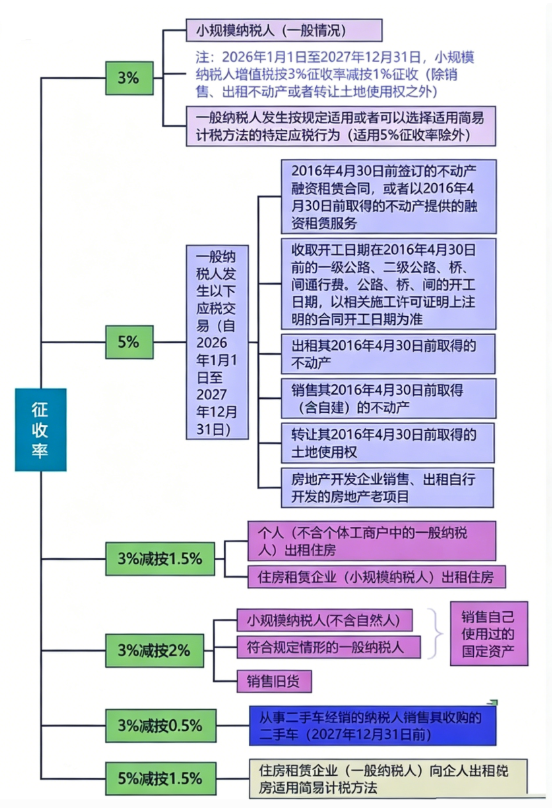
5、征收率与不征税项目明确:简易计税征收率统一定为3%,5%征收率是否保留待后续政策进一步明确;新增2项不征税项目——因征收征用获得的补偿、员工为雇主提供的服务,无需缴纳增值税。
二、黄金税新规变化
黄金交易相关企业注意:自2025年11月1日起,黄金出库新增“用途勾选”要求,核心规则重构——“黄金用途决定税务命运”,勾选错误将导致抵扣失败、开票违规,甚至面临税务处罚,实操要点+风险预警一次性讲清:
01
核心规则:
-
原“加工修理修配劳务”归入“服务”范畴,更名为“加工修理修配服务”,税率仍为13%;
02
实操3步走
-
采购出库:明确用途声明,会员单位向交易所提交出库单时,必须精准勾选用途;非会员单位需同步向供应商声明用途。声明“投资性用途”,可取得带专用字样的增值税专用发票;声明“非投资性用途”,仅能取得带专用字样的普通发票。
-
日常核算:单独台账管理,新政下黄金发票左上角将标注特殊标识,作为税务处理的唯一凭证;企业需为不同用途的黄金单独建立台账,分别核算进项税额,严禁混合核算。
-
下游销售:开票有明确红线,采购时声明“投资性用途”并取得专票的,下游销售时仅能开具普通发票,严禁开具增值税专用发票;声明“非投资性用途”的,下游销售可正常开具专票,无限制。
03
三大风险预警
-
虚报用途:为多抵扣进项税谎报用途,将导致下游开票违规,面临税务处罚,影响企业信用。
-
资料不全:合同、出库单、投料单等证明黄金实际用途的材料,需留存备查,否则税务稽查时无法自证合规。
-
用途变更逾期:黄金用途需变更的,需在出库后6个月内向交易所申请,且仅能变更1次,逾期无法办理。
04
最后的过渡的“缓冲期”
-
新规对2025年及以前的销售额调整给出了“宽限”,企业仍适用原有政策。即2025年销售额超500万但仍为小规模纳税人身份,可按1%的税率申报,生效日也不早于2026年1月1日。为企业预留自查自纠的时间窗口,2026年1月1日起将严格执行新规。
-
核心提醒:纳税人登记为一般纳税人后,不得转为小规模纳税人。
三、出口退税新规调整
各位做光伏、电池相关的企业注意了,从2026年4月1日起,我国出口退税政策有大调整,这一变化直接影响企业出口成本与定价策略,核心要点如下:
01
光伏产品:直接取消增值税出口退税
-
从4月1日起,光伏等产品(像组件、硅片这些)的增值税出口退税,我直接给取消了,无过渡期。
02
电池产品:分阶段下调,2027年彻底取消
-
过渡期(2026.4.1-2026.12.31):电池产品的出口退税率,从9%降到6%;
-
正式取消(2027.1.1起):电池产品增值税出口退税全面取消。
03
划重点:
-
政策执行期间,以出口货物报关单上注明的出口日期为准务必做好报关节奏规划。
-
上述产品中征收消费税的品类,消费税退(免)税政策保持不变,无需调整相关操作!
2026年增值税最新税率表: